Crecer · COMAP · Actualizado: 30 de setiembre de 2026
La COMAP, explicada desde Salto.
Uruguay le descuenta del impuesto a la renta entre el 30 % y el 100 % de lo que una empresa invierte, si el proyecto pasa por la Comisión de Aplicación de la Ley de Inversiones, la COMAP. Desde el 1.º de febrero de 2026 rige un decreto nuevo, el 329/025. Esta página explica qué exonera, cómo se puntúa, qué suma hacerlo en Salto y qué tiene que ver con la OCDE. Todo con fuente y fecha; los ejemplos de puntaje son cálculo propio con la fórmula oficial.
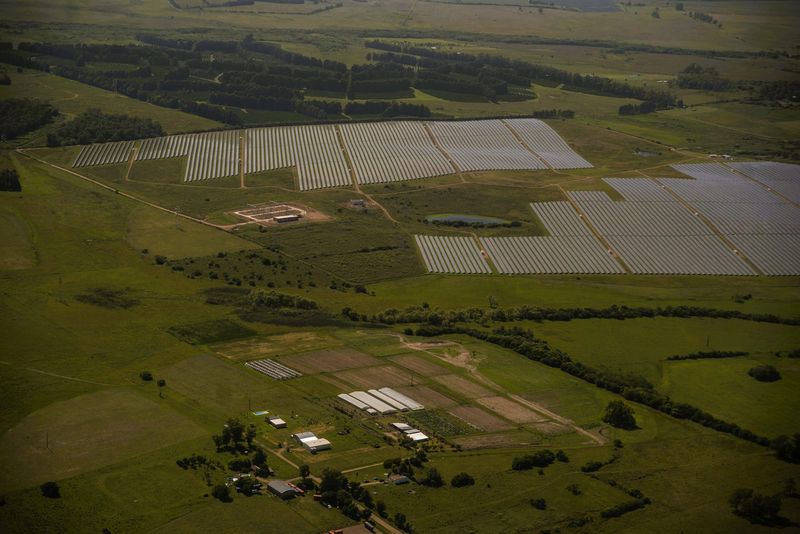
Parque solar La Jacinta, cerca de Termas del Daymán · foto real
01 / 06
Qué es la COMAP y qué cambió en 2026
La Ley 16.906, de enero de 1998, declara de interés nacional la promoción y protección de las inversiones y crea la Comisión de Aplicación, la COMAP: la integran el Ministerio de Economía, que la coordina, Industria, Ganadería, Trabajo, Ambiente, la OPP y la Comisión de Descentralización. La empresa presenta un proyecto, la COMAP lo puntúa y recomienda, y el Poder Ejecutivo lo declara promovido. El artículo 16 de la ley ya dice que los proyectos que contribuyan a la descentralización reciben beneficios superiores en plazo o en cuantía.
El reglamento vigente es el Decreto 329/025, firmado el 23 de diciembre de 2025 y en vigor desde el 1.º de febrero de 2026, que sustituyó al Decreto 268/020. Lo que cambió, en corto: las micro y pequeñas empresas suman 15 puntos porcentuales de exoneración y dos ejercicios más, sin el tope de inversión que antes las dejaba afuera; las medianas de hasta 50 empleados suman 10 puntos y un ejercicio; los proyectos grandes (más de 180 millones de UI) que se presenten antes de fin de 2027 pueden llegar al 100 % de exoneración; el plazo para ejecutar la inversión bajó de diez ejercicios a cinco; y la matriz de puntaje cambió de pesos, con la descentralización bajando del 15 % al 10 %. Los detalles operativos están en los Criterios Básicos Generales de Funcionamiento del 29 de mayo de 2026.
Cómo se presenta un proyecto
- Se presenta por la ventanilla única electrónica. La solicitud lleva datos de la empresa, información contable y una declaración jurada, en vui.gub.uy.
- Lo evalúa un ministerio según el giro. Economía para comercio y servicios, Ganadería para el agro, Industria para la industria, Turismo para el turismo. La ANII evalúa el indicador de innovación.
- La COMAP tiene 90 días hábiles para recomendar. Si pide información el plazo se suspende, hasta 60 días. Si vence sin pronunciamiento, se entiende recomendación favorable.
- La empresa puede empezar a usar los beneficios. Puede liquidar sus impuestos como si ya estuvieran aprobados, mientras espera la resolución.
- Después, seguimiento anual. Una declaración jurada por ejercicio con la inversión ejecutada, los beneficios usados y los indicadores. La tolerancia sobre el puntaje comprometido es del 10 %; se admiten hasta tres ampliaciones por proyecto.
02 / 06
Qué exonera
| Impuesto | Beneficio | Detalle |
|---|---|---|
| IRAE (renta empresarial) | Entre el 30 % y el 100 % del monto invertido se descuenta del impuesto | El porcentaje sale del puntaje. En cada ejercicio se puede usar hasta el 90 % del impuesto a pagar; el 10 % restante se paga. Plazo de uso: de 4 a 25 años según el monto y el puntaje. |
| Impuesto al Patrimonio | Bienes muebles: toda su vida útil. Obras civiles: 8 años en Montevideo, 10 en el interior | Los dos años extra del interior corren para cualquier proyecto en Salto, con independencia del puntaje. |
| IVA | Devolución del IVA de materiales y servicios de obra civil y de los bienes muebles del proyecto | Mediante certificados de crédito. |
| Tasas y tributos a la importación | Exoneración total, IVA incluido, de los bienes que no compiten con la industria nacional | Con certificado de la Dirección Nacional de Industrias. |
03 / 06
Cómo se puntúa un proyecto
Cada indicador se puntúa de 0 a 10 y se multiplica por su peso. La suma de los pesos es 130 %, así que el puntaje ponderado máximo es 13. Para entrar hace falta 1 punto ponderado, que tiene que salir de empleo, exportaciones, sostenibilidad, innovación o el indicador estratégico: la descentralización no cuenta para el mínimo, pero sí para el porcentaje y el plazo.
| Indicador | Peso | Cómo se mide |
|---|---|---|
| Generación de empleo | 40 % | empleo nuevo frente a la inversión; compromiso de 5 ejercicios; hasta 1 punto extra por mujeres, jóvenes, personas con discapacidad |
| Descentralización | 10 % | según el departamento donde se radica la inversión; Salto: 8 puntos |
| Aumento de exportaciones | 15 % | bienes y servicios; compromiso de 3 ejercicios |
| Sostenibilidad ambiental | 20 % | 1 punto por cada 5 % de la inversión que califique; extra por LEED, BREEAM o sello de eficiencia energética |
| I+ (tecnología, innovación, I+D) | 20 % | lo evalúa la ANII; hasta 10 puntos por I+D experimental |
| Indicador estratégico | 25 % | actividades definidas por cada ministerio: riego, acuicultura, bioinsumos, turismo, desfosilización, hidrógeno verde, aeroespacial, industria nacional |
| Total | 130 % |
La fórmula
- Porcentaje de IRAE exonerado = (puntaje − 1) ÷ 9 × 0,7 + 0,3, con techo en 1.
- Plazo en años = (puntaje − 1) ÷ 9 × (tope del tramo − 4) + 4.
- El tope del tramo depende del monto: 16 años hasta 3,5 millones de UI, 17 hasta 14 millones, 18 hasta 70, 20 hasta 140, 22 hasta 250, 24 hasta 500 y 25 por encima. Dos puntos o más en innovación suman dos años, sin pasar el tope.
04 / 06
El plus del norte: qué suma invertir en Salto
El indicador de descentralización se construye con la tasa de informalidad, el desempleo y la pobreza monetaria y multidimensional de cada departamento; Montevideo queda excluida del cálculo y vale 0. Es la tabla del Decreto 329/025:
| Puntos | Departamentos |
|---|---|
| 10 | Artigas, Treinta y Tres |
| 9 | Cerro Largo, Río Negro |
| 8 | Salto, Tacuarembó, Paysandú |
| 7 | Rivera |
| 6 | Rocha, Soriano |
| 5 | Lavalleja, San José |
| 4 | Canelones, Florida |
| 3 | Durazno, Maldonado |
| 2 | Colonia, Flores |
| 0 | Montevideo |
Lo que vale en la práctica (cálculo propio con la fórmula oficial)
Salto tiene 8 puntos con un peso del 10 %: 0,8 puntos ponderados que Montevideo no tiene. Un proyecto que en Montevideo suma 4 puntos ponderados obtiene un 53 % de exoneración de IRAE; el mismo proyecto en Salto suma 4,8 y obtiene un 60 %: 6,2 puntos porcentuales más de la inversión descontados del impuesto.
En el plazo, ese mismo proyecto, en el tramo de 16 años, pasa de 8 a 9 años para usar el beneficio. Y las obras civiles quedan exoneradas del Impuesto al Patrimonio 10 años en vez de 8, sin depender del puntaje.
Con el decreto anterior el plus era mayor: Salto tenía 10 puntos con un peso del 15 %, 1,5 puntos ponderados. El 329/025 le dio 8 puntos con un peso del 10 %. La brecha con Montevideo, que pasó de 4 puntos a 0, sigue siendo la que hace la diferencia.
Lo que no existe
Lo que además le queda cerca a Salto
Micro y pequeñas empresas
15 puntos porcentuales más de exoneración y dos ejercicios más; medianas de hasta 50 empleados, 10 puntos y un ejercicio. Se sumaron al decreto nuevo sin tope de inversión.
Indicador estratégico
Vale un 25 % y premia riego, acuicultura, bioinsumos, mejora ganadera, servicios e infraestructura turística, eficiencia energética y desfosilización, hidrógeno verde, ciencias de la vida y aeroespacial. Buena parte de esa lista es lo que Salto ya tiene o puede tener.
Sostenibilidad ambiental
Un 20 % del puntaje por la parte de la inversión que califique, con puntos extra por certificaciones. En el departamento con más irradiación solar del país, la parte que califica sale sola.
Turismo
Los proyectos turísticos pueden elegir, impuesto por impuesto, entre este régimen y el Decreto 175/003. En 2026 pasó por la COMAP el Club Remeros Salto, con 1,65 millones de dólares de inversión promovida.
05 / 06
Qué tiene que ver la OCDE
Uruguay no es miembro de la OCDE ni pidió serlo. Al 30 de setiembre de 2026 no hay solicitud formal, ni proceso de adhesión abierto por el Consejo, ni hoja de ruta, ni comités asignados. Lo que hay, con fecha: en diciembre de 2025 el ministro Oddone retomó en París una agenda de trabajo parada desde 2020; el 9 de abril de 2026 el Ministerio de Economía pidió por primera vez un Estudio Económico de la OCDE sobre Uruguay, de dos años y financiado por el BID, para medir la distancia entre las normas uruguayas y los estándares de la organización; la OCDE propuso un memorando de entendimiento que el gobierno todavía no firmó; y el 28 y 29 de setiembre el secretario general, Mathias Cormann, estuvo en Montevideo y dijo que el memorando no supone iniciar un proceso de adhesión y que las adhesiones anteriores llevaron entre tres y cinco años. El propio Ministerio de Economía resume la relación en tres ejes: el impuesto mínimo global, un programa técnico sobre mercado de trabajo y empleo de calidad con la OPP y el INEFOP, y el estudio económico; y recuerda que Uruguay es miembro pleno del Centro de Desarrollo de la OCDE desde 2015 y adhiere a los marcos de transparencia tributaria internacional desde 2009. El gobierno convocará un debate sobre el vínculo a comienzos de 2027 (MEF, 28 de setiembre; Búsqueda, 24 de setiembre; En Perspectiva, 29 de setiembre; Búsqueda, 28 de setiembre).
Lo que sí une a la COMAP con la OCDE está escrito en dos lugares. El primero es el impuesto mínimo global, el Pilar 2 de la OCDE: la Ley 20.446, de diciembre de 2025, creó el Impuesto Mínimo Complementario Doméstico, que obliga a los grupos multinacionales con ingresos de más de 750 millones de euros a tributar una tasa efectiva del 15 % en Uruguay, y el Decreto 206/026, de agosto de 2026, ajustó cómo se compensa a las empresas con estabilidad fiscal. El Ministerio de Economía dijo el 28 de setiembre que la calificación de ese impuesto por la OCDE está en etapa final, para integrarse formalmente en 2027. El efecto sobre la COMAP es concreto y acotado: para una multinacional de ese tamaño, la exoneración de IRAE que supere el margen del 15 % queda compensada por el impuesto complementario; para todas las demás empresas, que son casi todos los proyectos que pasan por la COMAP, no cambia nada (EY, enero de 2026; Decreto 206/026; La Mañana, julio de 2026).
El segundo es lo que la OCDE ya opinó del régimen. Uruguay adhiere desde febrero de 2021 a la Declaración de la OCDE sobre Inversión Internacional y Empresas Multinacionales, y participa del Comité de Inversión para esa declaración. En su Investment Policy Review de Uruguay, de 2021, la OCDE describió la COMAP como un incentivo evaluado proyecto por proyecto, calculó que la Ley 16.906 costaba un 0,2 % del PIB en 2017 y recomendó simplificar los regímenes de incentivos, publicar cuánto cuestan y que los incentivos se den solo por ley. Si Uruguay entrara algún día en un proceso de adhesión, ese comité y el de asuntos fiscales revisarían este régimen: así funciona todo proceso de adhesión. Pero eso es lo que pasaría, no lo que está pasando: ningún documento del gobierno ni de la OCDE vincula el Decreto 329/025 con la adhesión.
06 / 06
Cifras y fuentes
| Período | Proyectos recomendados | Inversión promovida |
|---|---|---|
| 2025 | 1.207 | 6.878,5 millones de dólares, de los cuales 5.385 son un solo proyecto de HIF en Paysandú; sin él, unos 1.493 millones |
| Enero a junio de 2026 | 951 | 1.137,3 millones de dólares, más del doble de proyectos y casi cuatro veces el monto del mismo semestre de 2025 |
Las planillas del Ministerio de Economía no traen el departamento de cada proyecto, así que no se puede contar cuántos son de Salto. Por razón social aparecen, en 2026, el Club Remeros Salto (turismo, 1,65 millones de dólares, mayo) y dos proyectos del Sanatorio Médico Quirúrgico de Salto (unos 200 mil dólares cada uno, junio). Es una muestra por nombre, no un dato departamental. El último dato oficial de reparto es de 2022: 69 % de la inversión promovida en el interior, 31 % en Montevideo.
En el norte, los dos proyectos grandes de estos dos años son HIF en Paysandú (5.385 millones de dólares, combustibles sintéticos) y BrasPine en Rivera (237 millones, madera de pino). Los proyectos presentados, que son más que los recomendados, fueron 1.991 en 2025 por 14.626 millones de dólares y 1.175 en el primer semestre de 2026 por 3.120 millones (la diaria, 10 de agosto de 2026).
Fuentes: Decreto 329/025 (IMPO) · Criterios Básicos Generales de Funcionamiento, 29 de mayo de 2026 (MEF) · Ley 16.906 (IMPO) · Página del régimen y comunicado del 8 de enero de 2026 (MEF) · Presidencia, 19 de enero de 2026 · El Observador, 7 de abril de 2026 (el mapa de la inversión) · Proyectos recomendados 2025 y primer semestre de 2026 (planillas MEF) · El Observador, 9 de abril de 2026 (el Estudio Económico) · OCDE, adhesión de Uruguay a la Declaración sobre Inversión, 2021 · Los ejemplos de puntaje son cálculo propio con la fórmula de los Criterios. Actualizado: 30 de setiembre de 2026.
Lo que sigue
Un proyecto en Salto
El caso completo del departamento, con la energía, la tierra y el sector aeroespacial, está en Invertir en Salto; y las cosas que todavía nadie hizo acá, en Ideas para emprender en Salto. Si tenés un proyecto y querés que lo contemos, o encontraste un error en esta página, escribinos.